Ueno Bank é liquidado e deixa clientes sem acesso a recursos
A quebra provocou protestos e crise política no Paraguai; Santiago Peña renunciou, mas o Congresso ainda analisa o pedido e o Senado abriu processo de impeachment.
Resumo em 30 segundos
O Banco Central do Paraguai liquidou o Ueno Bank após identificar operações de crédito sob investigação por supostas irregularidades. A instituição tinha cerca de três milhões de clientes e administrava recursos públicos. Depósitos de até 228 milhões de guaranis têm cobertura do Fundo de Garantia de Depósitos; valores acima do limite podem enfrentar atrasos ou perdas.
O Ueno Bank, uma das maiores instituições financeiras digitais do Paraguai, foi liquidado na terça-feira após uma crise envolvendo empréstimos a empresas ligadas a seus acionistas e a venda questionada de uma carteira de crédito. A quebra bloqueou o acesso de clientes a recursos e provocou protestos no país; na quinta-feira, o presidente Santiago Peña apresentou sua renúncia, em meio à crise política relacionada ao caso.
O Congresso ainda não havia concluído a análise do pedido de renúncia. Em paralelo, o Senado decidiu dar andamento a um processo de impeachment, depois que deputados governistas deixaram uma sessão e impediram a votação por falta de quórum. A crise também alcançou o Banco Central do Paraguai: Carlos Carvallo renunciou à presidência da instituição na terça-feira. Antes, ele havia presidido o Ueno Bank até agosto de 2023.
Peña foi acionista da holding controladora do banco até março do ano passado. A proximidade entre autoridades e a instituição passou a ser questionada após a liquidação. Se o Senado aprovar a saída definitiva de Peña, o vice-presidente Pedro Alliana é o sucessor constitucional. A renúncia e o impeachment, porém, são caminhos distintos: a primeira depende de análise do Congresso; o segundo pode levar à destituição do presidente.
A investigação do Ministério Público paraguaio aponta operações realizadas entre 2025 e 2026 que teriam comprometido os ativos do banco. Segundo a promotoria, a instituição concedeu empréstimos a empresas relacionadas e teria forjado a venda de uma carteira de créditos concedidos aos grupos Hendy, M e MOWI. O conjunto de empréstimos somava US$ 74,4 milhões e ainda aguardava pagamento.
A promotoria afirmou que as condições dos financiamentos supostamente não seguiram os parâmetros habituais de avaliação e gestão do risco de crédito. O fundador e principal executivo, Miguel Vázquez, foi preso preventivamente nesta semana junto com outras sete pessoas. As suspeitas ainda são objeto de investigação e não equivalem a uma condenação.
Criado em 2021, o Ueno surgiu depois que o Grupo Vázquez comprou a Financiera El Comercio e iniciou a transformação da operação em um banco digital. A instituição ampliou rapidamente sua base de clientes, oferecendo serviços bancários a pessoas que antes tinham pouco acesso a esse tipo de produto. Executivos disseram que o modelo se inspirou em fintechs como Nubank e Ualá, da Argentina; Vázquez declarou que pretendia fazer do Ueno o primeiro “unicórnio” paraguaio, expressão usada para startups avaliadas em US$ 1 bilhão ou mais.
O crescimento tornou o banco uma instituição de grande alcance. Em menos de cinco anos, chegou a cerca de três milhões de clientes e a quase 9% do crédito do país. Também se tornou o maior emissor local de cartões de crédito e recebeu recursos previdenciários. Em setembro, tinha 26,39 trilhões de guaranis em ativos, equivalentes a 9,38% do total do sistema bancário, e ocupava a sexta posição entre os bancos paraguaios.
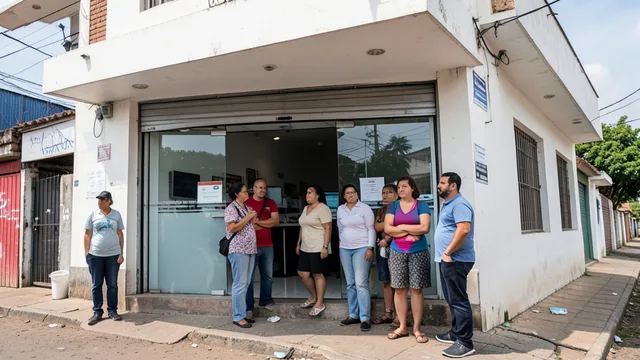
Os depósitos no Ueno somavam 17,02 trilhões de guaranis, ou 9,06% do total do sistema, segundo dados do Banco Central. A instituição também administrava aproximadamente US$ 850 milhões em recursos públicos, incluindo valores do Instituto de Previdência Social e de outros fundos voltados a aposentadorias e benefícios. A liquidação deixou clientes sem acesso imediato a contas e levou manifestantes a tentar sacar dinheiro em agências fechadas.
Para reduzir a preocupação de correntistas, o Banco Central afirmou que depósitos de até 228 milhões de guaranis, cerca de US$ 37,4 mil, serão cobertos pelo Fundo de Garantia de Depósitos. O mecanismo protege uma parte dos valores mantidos em instituições financeiras, de forma semelhante ao Fundo Garantidor de Créditos (FGC) brasileiro. O banco central tem 15 dias para devolver os recursos garantidos; a cobertura equivale a até 75 salários mínimos mensais por pessoa física ou jurídica em cada instituição.
A agência de classificação Moody’s avaliou que a quebra não deve provocar uma crise sistêmica se a resolução ocorrer de forma rápida e organizada. Segundo a agência, cerca de 97% dos depositantes estariam totalmente cobertos pelo fundo, embora empresas e outros clientes com valores acima do limite possam enfrentar atrasos ou perdas. A avaliação também aponta que a realocação de depósitos pode beneficiar bancos maiores, como Itaú, Continental, Sudameris e GNB.
A liquidação reacendeu debates sobre a fiscalização de bancos digitais que crescem rapidamente. Analistas afirmam que essas instituições podem ampliar depósitos e conquistar clientes antes que seus controles de risco e sua estrutura de capital amadureçam. No caso paraguaio, o alcance do Ueno — usado por uma parcela expressiva da população para pagamentos e economias — ampliou o impacto da quebra sobre a confiança pública, mesmo sem sinais concretos de uma corrida bancária generalizada.