Seguro habitacional cresce com crédito do Minha Casa, Minha Vida
A cobertura é obrigatória no financiamento imobiliário e inclui proteção em caso de morte ou invalidez permanente e danos ao imóvel.
Resumo em 30 segundos
A expansão dos financiamentos do Minha Casa, Minha Vida acompanha o crescimento do seguro habitacional, cuja arrecadação chegou a R$ 8 bilhões em 2025. A cobertura é obrigatória no crédito imobiliário, mas o cliente pode escolher uma apólice de seguradora independente. Para 2026, a CNseg projeta alta de 11,6% na arrecadação.
O seguro habitacional avançou junto com o financiamento da casa própria, especialmente com o Minha Casa, Minha Vida (MCMV). Entre 2020 e 2025, as operações de crédito do programa para compra de imóveis subiram de 365.044 para 662.556, enquanto a arrecadação nacional com esse tipo de seguro aumentou de R$ 4,5 bilhões para R$ 8 bilhões.
A proteção é obrigatória no financiamento imobiliário e acompanha o contrato durante o período de pagamento. As coberturas mínimas incluem morte ou invalidez permanente do mutuário — a pessoa responsável pelas prestações — e danos ao imóvel, como os provocados por incêndio, raio ou explosão. O seguro ajuda a proteger a família e o bem dado como garantia do empréstimo.
No primeiro semestre deste ano, foram contratados 473.279 financiamentos pelo MCMV, e a arrecadação do seguro habitacional chegou a R$ 4,3 bilhões. As indenizações pagas pelo setor também cresceram: foram de R$ 1,2 bilhão em 2020 a R$ 1,9 bilhão em 2025. Nos seis primeiros meses deste ano, somaram R$ 1,1 bilhão.
O crescimento do produto acompanha a expansão do crédito imobiliário, que recebeu impulso após a pandemia, em um período de juros mais baixos e forte procura por moradia. A arrecadação do seguro ultrapassou R$ 5 bilhões a partir de 2021 e avançou 13,4% em 2023. O ritmo ficou mais moderado em 2024 e 2025, mas o total do ano passado chegou a um novo patamar, de R$ 8 bilhões.
A perspectiva de continuidade dos financiamentos com recursos do Fundo de Garantia do Tempo de Serviço (FGTS), que sustenta o MCMV, e da poupança tende a manter o setor em expansão. A maior frequência e intensidade de eventos climáticos também reforça a importância de proteger imóveis contra danos. Para este ano, a Confederação Nacional das Seguradoras (CNseg) projeta alta de 11,6% na arrecadação do seguro habitacional; para 2027, estima crescimento em torno de 11%.
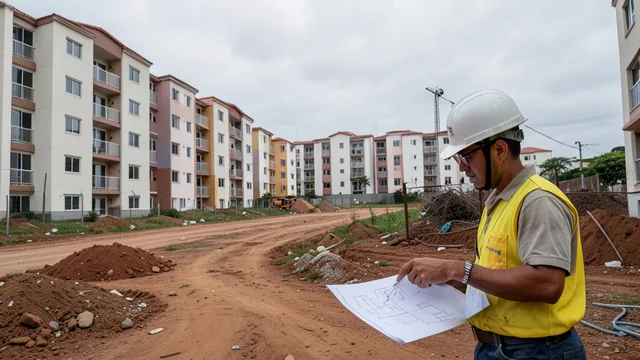
O funcionamento da cobertura ganhou relevância para Namir Machado Nascimento, que comprou um apartamento financiado pelo MCMV em Águas Lindas, no Entorno do Distrito Federal, a 50 quilômetros de Brasília. O contrato com o banco tem prazo de 25 anos e parcelas mensais fixas de R$ 644.
Nascimento disse que ficou aliviada ao saber que o seguro cobre situações como morte e invalidez. Ela temia que, se algo lhe acontecesse, a dívida pudesse ser transferida ao filho, de 17 anos, que se prepara para cursar gestão de empresas. O contrato também prevê o congelamento das prestações por seis meses em caso de desemprego. “Aos 50 anos consegui realizar o sonho da casa própria. Como não sabemos a situação no futuro, reconheço a importância de ter um seguro”, afirmou.
Na contratação, a instituição financeira deve apresentar ao menos duas opções de apólice. Uma delas, no mínimo, precisa ser de uma seguradora sem vínculo com o banco que concede o financiamento. Se não quiser as alternativas oferecidas, o cliente pode buscar outra empresa e contratar uma apólice individual. Assim, embora a cobertura seja obrigatória, o consumidor não precisa necessariamente ficar com o seguro da instituição que financia o imóvel.
O mercado é dominado principalmente por seguradoras ligadas a bancos, mas há espaço para empresas independentes. Abel Colaço, diretor executivo e sócio da consultoria BCG, afirmou que a diferenciação depende da experiência oferecida ao cliente e da capacidade de integração com os parceiros que distribuem o produto. As empresas também buscam ampliar o relacionamento com os segurados para oferecer outras modalidades de seguro.
Uma delas é o seguro residencial, que é voluntário e pode cobrir, além da estrutura do imóvel, bens como móveis e eletrodomésticos. Diferentemente do seguro habitacional, ele pode continuar após a quitação do financiamento. A Caixa informou que oferece essa possibilidade aos clientes quando terminam de pagar o imóvel. Segundo estimativa da Federação Nacional de Seguros Gerais (FenSeg), apenas 17% das residências têm algum tipo de seguro residencial.
No primeiro semestre, o volume de emissões de seguro habitacional pela Caixa Seguridade cresceu 13,5%, para R$ 2,21 bilhões. O seguro residencial da empresa movimentou R$ 561,7 milhões, alta de 2,5% em relação ao mesmo período do ano anterior. Para ampliar o uso das apólices, as seguradoras também oferecem serviços cotidianos, como chaveiro e pequenos reparos domésticos. Leticia Doherty, vice-presidente da comissão habitacional da FenSeg, afirmou que essas assistências ajudam a demonstrar a utilidade do seguro mesmo quando não há um sinistro.