BTG Pactual reduz preço-alvo da Vale para US$ 13 por ADR
Banco mantém recomendação de compra, mas reduz a convicção; novo alvo indica potencial de alta de 24,8% ante o último fechamento.
Resumo em 30 segundos
O BTG Pactual reduziu para US$ 13 por ADR o preço-alvo da Vale e cortou as projeções de Ebitda para 2027 e 2028. Apesar de avaliar que a empresa perdeu atratividade ante concorrentes e não tem catalisadores claros no curto prazo, o banco manteve a recomendação de compra, com convicção reduzida.
O BTG Pactual reduziu suas projeções para a Vale e cortou o preço-alvo das ações negociadas nos Estados Unidos para US$ 13 por ADR, mas manteve recomendação de compra. O banco avalia que a queda do minério de ferro, problemas operacionais e custos maiores tornam o investimento menos atraente, embora parte do pessimismo já esteja refletida no preço do papel.
O novo preço-alvo representa potencial de valorização de 24,8% em relação ao último fechamento. Ainda assim, os analistas afirmam que a recomendação de compra tem convicção reduzida e que há poucos motivos para buscar as ações neste momento. Para eles, rebaixar a indicação agora seria tardio, diante das expectativas já deprimidas.
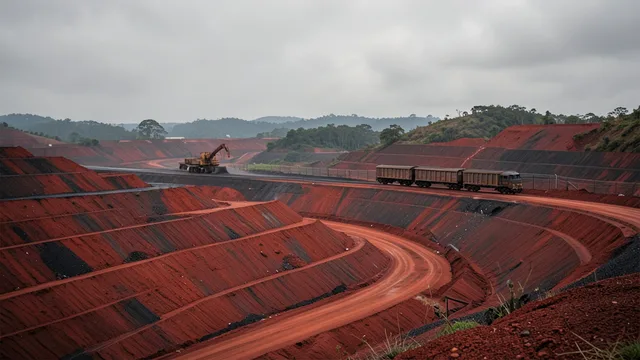
O minério de ferro se aproxima de mínimas de vários anos, abaixo de US$ 90 por tonelada. O BTG também aponta fretes elevados e resultados operacionais aquém do esperado em Carajás, principal complexo de mineração da Vale, com destaque para Serra Norte.
O banco reduziu em 17% a estimativa de Ebitda para 2027 e em 18% a projeção para 2028. Ebitda é a sigla em inglês para lucro antes de juros, impostos, depreciação e amortização, indicador usado para avaliar o desempenho operacional de uma empresa.
Segundo a análise, a Vale perdeu atratividade em relação a concorrentes australianas por ter custos menos competitivos, menor geração de fluxo de caixa livre e capacidade reduzida de pagar dividendos. O BTG vê o momentum dos lucros em trajetória negativa, mas afirma que as expectativas do mercado para o Ebitda de 2027 já recuaram para uma faixa entre US$ 13 bilhões e US$ 14 bilhões.
A instituição estima que produtores responsáveis por 10% a 15% da oferta global de minério operam no prejuízo. Ajustes na produção começam a aparecer, sobretudo entre empresas brasileiras com custos mais altos, o que pode reduzir a oferta disponível.
O banco também considera que o preço das ações atribui pouco valor aos projetos futuros de cobre da Vale. Na avaliação dos analistas, o mercado acaba tratando a companhia como se dependesse exclusivamente do minério de ferro.
Outro fator citado é a possibilidade de condições sazonais mais favoráveis no início de 2027. Interrupções provocadas pelo clima no Brasil e na Austrália costumam restringir a oferta marítima no primeiro trimestre, segundo o BTG. A instituição, porém, não vê catalisadores claros no curto prazo e afirma que há justificativa limitada para adotar uma visão negativa neste ponto do ciclo.