Zhuhai Huafa enfrenta crise de liquidez e Fitch rebaixa dívida
A incorporadora chinesa conseguiu evitar um calote por enquanto, mas registrou prejuízo no primeiro semestre e enfrenta vencimentos elevados em 2027.
Resumo em 30 segundos
A Zhuhai Huafa Group enfrenta dificuldades para honrar compromissos em meio à crise imobiliária chinesa. A Fitch rebaixou sua dívida de longo prazo para BB+, faixa especulativa. Apesar do apoio prometido pelo governo local, a empresa tem prejuízo, dívida elevada e cerca de 46 bilhões de yuans em títulos com vencimento em 2027.
A incorporadora estatal chinesa Zhuhai Huafa Group enfrenta uma crise de liquidez em meio à queda do mercado imobiliário do país. A empresa deixou de pagar compromissos ligados a produtos de investimento e pediu aos bancos mais prazo para quitar empréstimos, mas conseguiu obter recursos e evitou, por enquanto, um calote. A agência Fitch Ratings rebaixou a nota de sua dívida de longo prazo para BB+, nível considerado especulativo.
A Fitch reduziu a classificação em dois degraus e apontou deterioração financeira e maior risco de refinanciamento. O rebaixamento sinaliza que a agência avalia como mais elevado o risco de a companhia ter dificuldade para honrar suas obrigações. Ainda não há certeza sobre a capacidade da Huafa de manter os pagamentos em dia.
No primeiro semestre de 2026, a receita da empresa recuou cerca de 30% na comparação anual, para 67,4 bilhões de yuans, equivalentes a US$ 10,1 bilhões. No mesmo período, a incorporadora teve prejuízo líquido de 3,4 bilhões de yuans, depois de registrar lucro um ano antes. Ao fim de junho, sua dívida remunerada por juros somava 404,7 bilhões de yuans, ou US$ 61 bilhões.
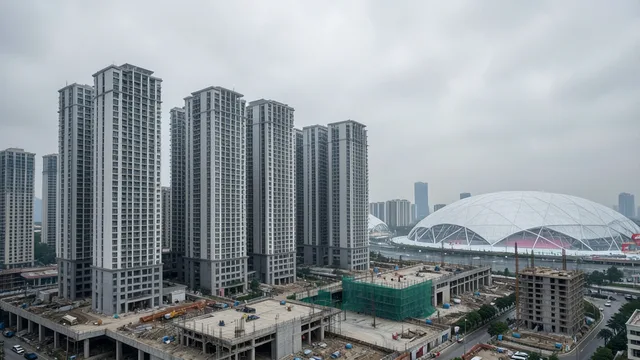
A companhia atua em infraestrutura em Zhuhai, na província de Guangdong, e desenvolve projetos residenciais em diferentes regiões da China. Entre seus empreendimentos está um centro de esqui coberto em Shenzhen. A subsidiária listada em bolsa Zhuhai Huafa Properties registrava cerca de 70 bilhões de yuans em imóveis prontos para venda e 120 bilhões em terrenos e projetos em desenvolvimento.
O governo local afirmou que pretende apoiar a incorporadora. Zou Hui, diretor da Comissão de Supervisão e Administração de Ativos Estatais de Zhuhai, disse que o órgão já destinou mais de 40 bilhões de yuans à Huafa e pode mobilizar cerca de 70 bilhões adicionais em recursos e ativos. A empresa tem 115,6 bilhões de yuans em títulos em circulação; aproximadamente 46 bilhões vencem em 2027, segundo a Huachuang Securities.
A S&P Global Ratings avaliou, em relatório, que depender exclusivamente de apoio financeiro direto do orçamento da cidade seria um desafio. A observação destaca a dimensão dos recursos necessários para sustentar a empresa, enquanto as autoridades locais enfrentam pressão para conter os efeitos da crise imobiliária.
O setor chinês acumula imóveis não vendidos e projetos paralisados após anos de desenvolvimento excessivo. Dados oficiais divulgados na segunda-feira mostraram que os preços de imóveis novos caíram em pelo menos metade das 70 principais cidades acompanhadas, pelo 41º mês consecutivo. Em cidades regionais de terceiro nível, os preços recuaram quase 20% desde julho de 2021, segundo estimativa do Mizuho Research Institute.
O instituto calcula que o estoque de imóveis na China chegou a cerca de 4 bilhões de metros quadrados no fim de 2025, volume equivalente a 5,6 vezes as vendas de novas unidades naquele ano. Na avaliação do economista-chefe Naoki Tsukioka, pode levar de cinco a dez anos para absorver esse excedente. A venda com descontos ajuda a reduzir estoques, mas também pressiona os preços e pode dificultar a captação de recursos pelas incorporadoras.
A tensão também alcança outras empresas. Na semana passada, o Tribunal Superior de Hong Kong determinou a liquidação de uma subsidiária principal da Zhenro Properties Group, após pedido de um credor por obrigações não pagas. A perda de controle eliminou 99% dos ativos consolidados da incorporadora e reduziu sua receita a zero. O Shimao Group entrou em inadimplência no mês passado, depois de casos semelhantes envolvendo China Aoyuan Group, em maio, e Cifi Group, em junho.
Para entender
- BB+
- É uma classificação de crédito da Fitch situada abaixo do grau de investimento. A nota indica maior risco de inadimplência do que as classificações consideradas de menor risco, mas não significa, por si só, que a empresa já deixou de pagar suas dívidas.