Grêmio obtém isenção de IPTU para terreno da Ilha do Grêmio
A decisão da Justiça de Porto Alegre abrange cobranças de 2012 a 2018; o clube também receberá de volta valores antecipados, mas o caso ainda será reexaminado.
Resumo em 30 segundos
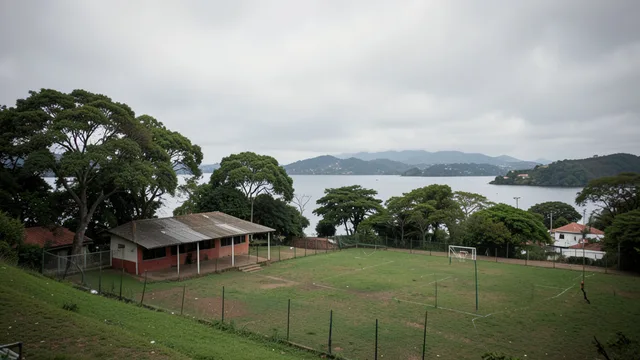
A 8ª Vara da Fazenda Pública de Porto Alegre reconheceu o direito do Grêmio à imunidade de IPTU sobre a Ilha do Grêmio, terreno de 6,5 hectares na Ilha dos Marinheiros. A cobrança municipal abrangia o período de 2012 a 2018. As decisões ainda serão reexaminadas pelo Tribunal de Justiça do Rio Grande do Sul e não são definitivas.
A 8ª Vara da Fazenda Pública de Porto Alegre reconheceu em duas decisões o direito do Grêmio à isenção do Imposto Predial e Territorial Urbano (IPTU) sobre a Ilha do Grêmio, terreno de 6,5 hectares na Ilha dos Marinheiros. A cobrança municipal abrangia o período de 2012 a 2018 e também incluía a Taxa de Coleta de Lixo (TCL).
A juíza Marina Fernandes de Carvalho considerou que o clube atende às condições para receber a imunidade tributária: ser uma associação sem fins econômicos ou lucrativos e usar o imóvel em atividades relacionadas a seus objetivos. A documentação analisada apontou que a área integra o complexo recreativo e esportivo gremista e funciona como sede campestre para lazer e convivência esportiva de associados e familiares.
A decisão cita o estatuto do Grêmio, registrado em cartório, que define a entidade como associação desportiva sem fins lucrativos. O documento também estabelece que os cargos de direção não são remunerados e que não há distribuição de lucros entre os associados. Para a magistrada, o uso direto do terreno nas atividades sociais e esportivas do clube sustenta a isenção do IPTU.
Quanto à taxa de coleta de lixo, a juíza apontou que os valores cobrados já foram pagos. A prefeitura foi condenada a arcar com honorários advocatícios equivalentes a 10% do valor da causa. O município não terá de pagar as custas do processo, mas deverá devolver ao Grêmio os valores que o clube antecipou.
As decisões ainda serão submetidas a reexame pelo Tribunal de Justiça do Rio Grande do Sul, etapa em que o tribunal pode confirmar ou alterar o entendimento da primeira instância. Até essa análise, o resultado não é definitivo.
A Ilha do Grêmio está fechada desde 2024, e há uma proposta para revitalizar o espaço. A disputa tributária diz respeito a esse terreno, não ao antigo estádio Olímpico, na Azenha: nesse outro caso, a prefeitura também cobra IPTU, e decisões judiciais já consideraram o clube devedor do imposto.
O IPTU é um tributo municipal cobrado de proprietários de imóveis urbanos, enquanto a TCL financia a coleta de resíduos. A isenção reconhecida para a Ilha se refere ao uso e às características da entidade e do imóvel; não representa uma decisão geral sobre a cobrança de IPTU em Porto Alegre nem altera, por si só, a situação tributária de outras propriedades do Grêmio.
Para entender
- Imunidade tributária
- A Constituição prevê que determinadas entidades sem fins lucrativos não paguem impostos sobre patrimônio, renda ou serviços relacionados às suas finalidades essenciais, desde que cumpram requisitos legais. A decisão citada reconhece esse tratamento para o imóvel usado nas atividades sociais e esportivas do clube.
- Reexame pelo Tribunal de Justiça
- Em algumas situações, decisões de primeira instância contra o poder público precisam ser analisadas por um tribunal antes de se tornarem definitivas. No reexame, o tribunal pode confirmar ou modificar o entendimento adotado inicialmente.