França enfrenta protestos estudantis e pressão sobre a dívida pública
Rendimento dos títulos de dez anos chegou a 4,85%, enquanto a crise fiscal repercute nos mercados europeus e amplia a incerteza antes da eleição de 2027.
Resumo em 30 segundos
Protestos estudantis por melhores condições nas escolas ocorrem enquanto o governo francês tenta negociar um orçamento de 2027 e conter o déficit. A dívida crescente e o custo mais alto de financiamento aumentaram a preocupação dos investidores e influenciaram títulos de outros países europeus. O BCE diz ter instrumentos para estabilizar os mercados, se necessário.
A França enfrenta uma combinação de protestos estudantis, impasse político e aumento do custo de financiamento, em meio à preocupação dos investidores com o crescimento da dívida pública. A crise fiscal também pressiona os mercados de outros países europeus e deve continuar no centro do debate até a eleição presidencial de 2027.
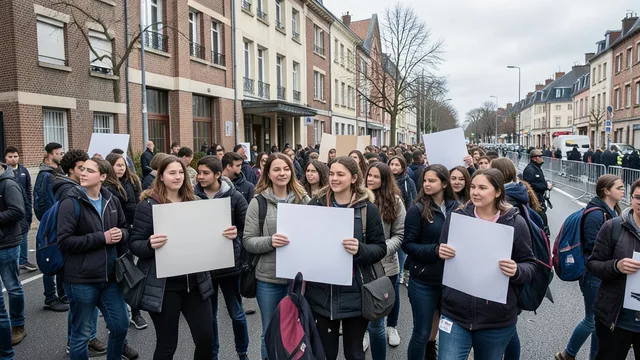
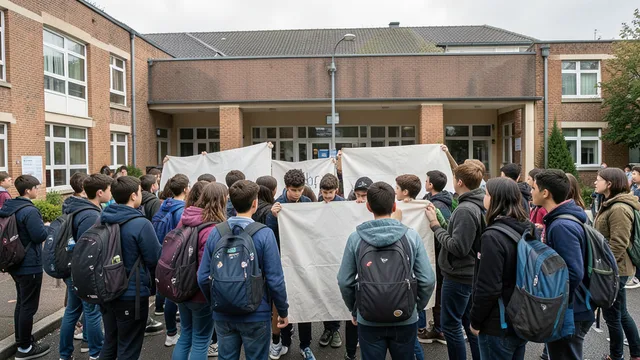
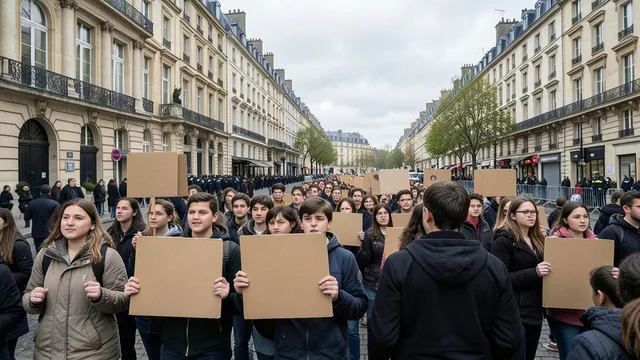
Os protestos começaram no fim de setembro e se espalharam pelo país. Estudantes reivindicam recursos para reduzir a superlotação das salas e reformar escolas, além de criticarem a prioridade dada pelo governo aos gastos com defesa. O Executivo prometeu enviar cerca de 3 mil professores a unidades com falta de profissionais, e os organizadores marcaram uma nova jornada de manifestações para terça-feira.
A mobilização teve episódios de violência. Milhares de pessoas foram presas, e centenas de policiais e manifestantes ficaram feridos. O deputado de esquerda Louis Boyard defendeu mais gastos durante um debate na Assembleia Nacional, mas o governo enfrenta dificuldades para atender às reivindicações enquanto tenta conter o déficit.
A pressão sobre as contas públicas elevou a desconfiança dos investidores. O rendimento dos títulos franceses de dez anos — que reflete o custo de o governo se financiar no mercado — chegou perto de 5% neste mês. Depois recuou para 4,85%, ainda acima dos menos de 4% registrados dois meses antes. Na sexta-feira, o prêmio de risco desses papéis em relação aos títulos italianos atingiu um recorde.
O prêmio de risco é a remuneração adicional exigida por investidores para emprestar a um emissor considerado mais arriscado. A alta indica que o mercado cobra mais para financiar a França, embora o país ainda consiga captar recursos. A dívida francesa é de cerca de € 3,6 trilhões, em uma economia de € 3 trilhões, e deve superar 120% do Produto Interno Bruto (PIB) nos próximos 12 meses. Em 2019, estava abaixo de 100% do PIB.
O aumento das preocupações também repercutiu fora da França. Os spreads dos títulos italianos e gregos subiram nas últimas semanas, enquanto o euro perdeu valor em relação a todas as moedas do G10 neste mês. Spread é a diferença entre os rendimentos de títulos, usada pelo mercado para comparar o risco percebido de países ou investimentos.
O cenário desperta lembranças da crise da dívida grega, que quase desintegrou a zona do euro há 15 anos, mas as situações não são idênticas. A França permanece nos mercados, seus bancos — grandes detentores de títulos do governo — estão mais capitalizados do que em 2010 e a Europa dispõe de mecanismos de resgate mais eficazes. Ainda assim, o tamanho da economia francesa torna qualquer turbulência potencialmente mais ampla.
O Banco Central Europeu (BCE) afirma não ver necessidade de ativar instrumentos emergenciais. Sua presidente, Christine Lagarde, disse a ministros das Finanças, em reunião privada na semana passada, que a instituição tem ferramentas para estabilizar os mercados se for necessário. Os títulos franceses se recuperaram na sexta-feira. Michael Theurer, integrante do conselho executivo do Bundesbank, afirmou que ainda não há uma crise sistêmica da dívida soberana, mas que os riscos aumentaram significativamente.
O governo do primeiro-ministro Sébastien Lecornu precisa negociar o orçamento de 2027 em um Parlamento fragmentado. A proposta prevê cortes expressivos para atingir uma meta de déficit de 5% do PIB, embora essa meta não deva ser cumprida neste ano. A desaceleração econômica também dificulta os planos de ajuste. Dois antecessores de Lecornu renunciaram depois de tentativas de corrigir as contas públicas.
A França não registra superávit orçamentário há mais de 50 anos. A despesa com juros da dívida deve passar de € 90 bilhões em 2027, acima do orçamento anual da educação. O país gastou centenas de bilhões de euros em apoio a famílias e empresas durante a pandemia de Covid-19 e o choque inflacionário, depois de medidas adotadas em resposta aos protestos dos Coletes Amarelos, em 2018 e 2019.
A eleição presidencial, prevista para 2027, amplia a incerteza. Marine Le Pen, da extrema direita, apresentou um plano que, segundo ela, reduziria o déficit para 3,7% do PIB no próximo ano; investidores questionam se o ajuste necessário é viável. Jean-Luc Mélenchon, da esquerda, também está entre os opositores que capitalizam a insatisfação. Emmanuel Macron não pode concorrer a um novo mandato por causa dos limites constitucionais.
Analistas apontam que a crise política e a venda de títulos podem se reforçar mutuamente: a instabilidade reduz a confiança dos investidores, e o encarecimento do crédito restringe as escolhas do governo. A gestora Pimco mantém uma posição de forte subponderação em títulos franceses, prevendo pressão adicional. O ministro das Finanças, Roland Lescure, disse que o país não precisa de uma intervenção do BCE, mas reconheceu a dificuldade de implementar medidas impopulares para ajustar as contas.
Para entender
- Prêmio de risco
- É a remuneração adicional que investidores exigem para emprestar a um emissor considerado mais arriscado. A comparação entre títulos ajuda a mostrar como o mercado avalia o risco de diferentes países ou investimentos.
- Banco Central Europeu
- Instituição responsável pela política monetária da zona do euro. Também acompanha a estabilidade financeira e dispõe de instrumentos para atuar nos mercados, dentro de seu mandato.